

【2026年8月リライト】
生前贈与による不動産名義変更について、必要書類・贈与契約書・登記原因証明情報・登録免許税・登記申請まで、現在の制度に合わせて内容を全面的に見直しました。
AI贈与シミュレーター|費用・手続内容・おすすめプランを診断 →
目次
- 1 生前贈与による不動産名義変更は自分でできる?
- 2 生前贈与による不動産名義変更の流れ
- 3 STEP1|本当に「今」生前贈与する必要があるか考える
- 4 STEP2|登記する前に税金を確認する
- 5 STEP3|他の相続人との関係も考えておく
- 6 STEP4|贈与する不動産を確認する
- 7 STEP5|生前贈与の必要書類を集める
- 8 STEP6|贈与証書(贈与契約書)を作る
- 9 STEP7|登記原因証明情報を作成する
- 10 STEP8|登記申請書を作る
- 11 STEP9|登録免許税を計算する
- 12 STEP10|管轄の法務局へ登記申請する
- 13 登記が完了したら「登記識別情報」を受け取る
- 14 生前贈与の登記を自分でやりやすいケース
- 15 こんな場合は司法書士へ任せた方がいい
- 16 自分でやるか司法書士へ頼むかは「報酬だけ」で比較しない
- 17 まとめ|生前贈与の登記は「申請書を書く前」が大切
生前贈与による不動産名義変更は自分でできる?
「父名義の土地を息子名義に変えたい」
「夫名義の自宅の一部を妻へ贈与したい」
このような場合、不動産の所有権移転登記を司法書士へ依頼せず、自分で申請することも可能です。
司法書士へ依頼しなければ司法書士報酬はかかりません。
そのため、
「できることなら自分でやって費用を抑えたい」
という方もいらっしゃるでしょう。
ただし、不動産の生前贈与は、単純に法務局へ行って、
「父から息子へ名義を変えてください」
と言えばできる手続きではありません。
まず贈与について当事者が合意し、対象となる不動産を確認し、必要書類を準備して、登記申請書などを作成します。
さらに重要なのが税金です。
贈与による登記そのものはできても、後から、
「こんなに贈与税がかかるとは思わなかった……」
となっては困ります。
「登記できること」と「その贈与をしてよいこと」は別問題です。
自分で生前贈与の登記をする場合でも、まずは登記をする前の検討から始めましょう。
生前贈与による不動産名義変更の流れ
全体の流れは次のようになります。
① 本当に贈与してよいか検討する
↓
② 贈与税などの税金を確認する
↓
③ 登記簿・固定資産評価額を確認する
↓
④ 贈与する人・もらう人で合意する
↓
⑤ 必要書類を集める
↓
⑥ 贈与証書(贈与契約書)を作る
↓
⑦ 登記原因証明情報・登記申請書を作る
↓
⑧ 登録免許税を計算する
↓
⑨ 法務局へ登記申請する
↓
⑩ 登記完了後、登記識別情報を受け取る
「自分で登記する」というと、⑦~⑨あたりをイメージする方が多いかもしれません。
しかし実際には、登記申請書を書く前の準備が非常に重要です。
順番に見ていきましょう。
STEP1|本当に「今」生前贈与する必要があるか考える
いきなり書類を集める前に、まず考えてほしいことがあります。
本当に今、不動産を贈与する必要があるでしょうか?
例えば父が、
「将来、この自宅を長男に渡したい」
と考えているとします。
方法は生前贈与だけではありません。
今すぐ長男へ所有権を移したいのであれば、生前贈与が有力です。
一方、
「自分が生きている間は自分名義のままにしておきたい。ただ、亡くなった後は長男に渡したい」
のであれば、遺言という方法もあります。
何もせず相続まで待つ方法もあります。
ただし遺言などがなければ、相続発生後、特定の相続人が不動産を単独取得するために、他の共同相続人との遺産分割協議が必要になることがあります。
今、当事者間で名義を移す → 生前贈与
亡くなった後の取得者を指定しておく → 遺言
相続発生後に相続人で決める → 遺産分割
税金や登記費用だけでなく、「いつ・誰に・どのように不動産を渡したいのか」から考えることが重要です。
STEP2|登記する前に税金を確認する
生前贈与で特に注意したいのが税金です。
主に確認したいのは、次の3つです。
- 贈与税
- 登録免許税
- 不動産取得税
贈与税
個人から不動産を無償でもらえば、原則として贈与税の問題が生じます。
親子間でも夫婦間でも同じです。
ただし、年間110万円の基礎控除、相続時精算課税、夫婦間の配偶者控除などを利用できるケースがあります。
特に相続時精算課税は2024年から制度が大きく変わり、年間110万円の基礎控除が新設されています。
詳しくは、
不動産の生前贈与で贈与税を安くする方法
をご覧ください。
不動産取得税
不動産を贈与によって取得すると、不動産取得税が課税されることがあります。
「贈与税がかからなかったから、税金はもうない」と思わないようにしてください。
贈与税と不動産取得税は別の税金です。
登録免許税
そして、登記申請時に必要なのが登録免許税です。
贈与による所有権移転登記の登録免許税は、原則として、
固定資産評価額 × 2%
です。
例えば、登録免許税の課税価格が1,000万円なら、
1,000万円 × 2% = 20万円
です。
司法書士へ依頼せず自分で登記しても、この20万円がなくなるわけではありません。
自分で登記して節約できるのは主に司法書士報酬であり、登録免許税などの実費は基本的に必要です。
STEP3|他の相続人との関係も考えておく
生前贈与は、贈与する人と受け取る人が合意して行うことができます。
例えば父所有の不動産を長男へ贈与するのであれば、基本的には父と長男で贈与契約を結びます。
他の子の同意を得なければ贈与できない、というものではありません。
これは生前贈与の大きなメリットです。
一方で、
「できる」ことと「後で問題にならない」ことは別です。
特別受益
相続人の一人が生前に多額の贈与を受けていた場合、その贈与が将来の相続で特別受益として問題になることがあります。
例えば、
長男には自宅2,000万円
次男には何もなし
という状態で父が亡くなった場合です。
相続時に、
「兄は生前に自宅をもらっているじゃないか」
という話になる可能性があります。
遺留分
一定の相続人には遺留分があります。
そのため、多額の生前贈与によって他の相続人の遺留分を侵害することになれば、相続開始後に遺留分侵害額請求の問題が生じる可能性があります。
「今の贈与は当事者で決められる。ただし、将来の相続への影響まで考えておく」
という整理が分かりやすいでしょう。
STEP4|贈与する不動産を確認する
次に、贈与する不動産を正確に確認します。
最低限確認したいのは、次のような内容です。
- 土地・建物の所在
- 地番、家屋番号
- 現在の所有者
- 所有者の登記簿上の住所
- 抵当権などの有無
- 固定資産評価額
登記事項証明書や登記情報を取得すると、不動産の名義や権利関係を確認できます。
ここで意外と多いのが、
「登記簿に書かれている住所が、現在の住所と違う」
ケースです。
例えば父が20年前に自宅を購入し、その後引っ越している場合、登記簿には20年前の住所が残っていることがあります。
この場合、贈与による所有権移転登記だけではなく、前提として住所変更登記が必要になることがあります。
登記簿を確認せずに必要書類を集め始めると、後から別の登記が必要だと分かることがあります。
STEP5|生前贈与の必要書類を集める
一般的な親子間などの不動産贈与では、次のような書類を使用します。
贈与する人の主な書類
- 登記済権利証または登記識別情報
- 印鑑証明書
- 実印
印鑑証明書は、原則として作成後3か月以内のものを使用します。
贈与を受ける人の主な書類
- 住民票
その他に準備するもの
- 固定資産評価証明書等
- 贈与証書(贈与契約書)
- 登記原因証明情報
- 登記申請書
- 委任状(司法書士など代理人へ依頼する場合)
ただし、これは基本的なケースです。
住所変更がある、氏名が変わっている、権利証がない、共有持分だけを贈与するなど、事情によって必要書類や前提登記が変わります。
STEP6|贈与証書(贈与契約書)を作る
次に、贈与したことを書面にします。
不動産の場合には、口頭だけで済ませず、贈与証書や贈与契約書を作成しておくことをおすすめします。
例えば、
「父が長男に自宅をあげると言った」
「いや、貸すと言っただけだ」
など、後から認識が食い違っては困ります。
不動産は価額の大きな財産です。
誰が、誰に、どの不動産を、いつ贈与したのかを明確に残しておきましょう。
贈与証書には何を書く?
一般的には、次のような内容を記載します。
- 贈与者
- 受贈者
- 贈与する旨
- 対象となる不動産
- 贈与日
- 当事者の住所・氏名
不動産については、「奈良市○○町の自宅」だけではなく、登記情報に基づいて土地の所在・地番、建物の所在・家屋番号などを正確に記載します。
図① 贈与証書の記載例
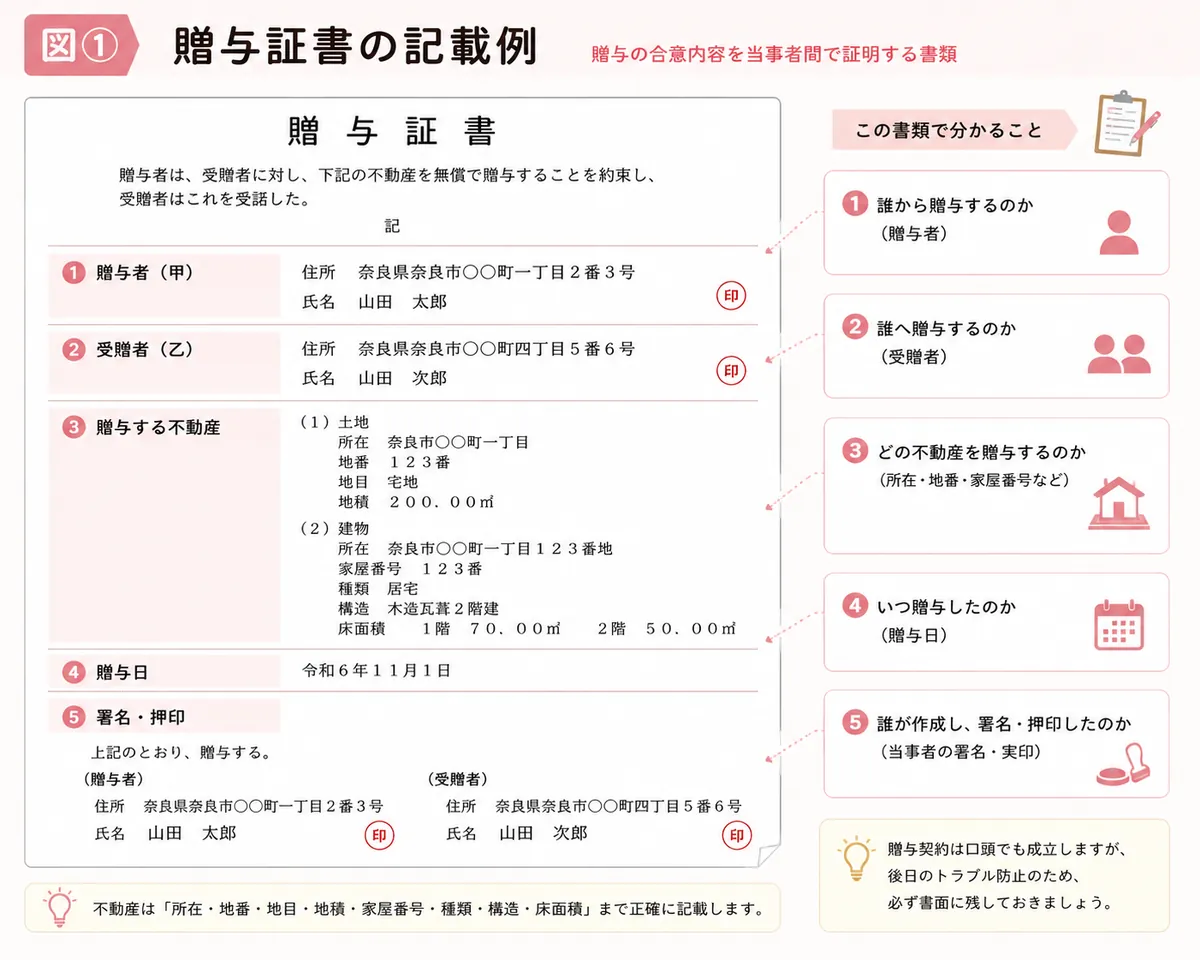
図のように、「誰から誰へ」「どの不動産を」「いつ贈与するのか」を明確にしておくことが重要です。
STEP7|登記原因証明情報を作成する
自分で登記するときに、
「贈与証書と登記原因証明情報って何が違うの?」
と迷う方も多いと思います。
簡単に整理すると、
贈与証書・贈与契約書
→ 当事者間で「不動産を贈与した」という契約・事実を記録する書類
登記原因証明情報
→ 「なぜこの所有権移転登記をするのか」を法務局へ証明するための情報
例えば、
「令和○年○月○日、父Aが長男Bにこの土地を贈与し、Bがこれを受諾した。そのため同日、所有権がAからBへ移転した」
という登記原因となる事実を法務局へ示します。
贈与証書等の内容によっては、それ自体を登記原因証明情報として使用できる場合もあります。
ただ、「家族間で贈与したことを残す書類」と「法務局へ登記原因を証明するための書類」は、目的を分けて考えると理解しやすいです。
図② 登記原因証明情報の記載例
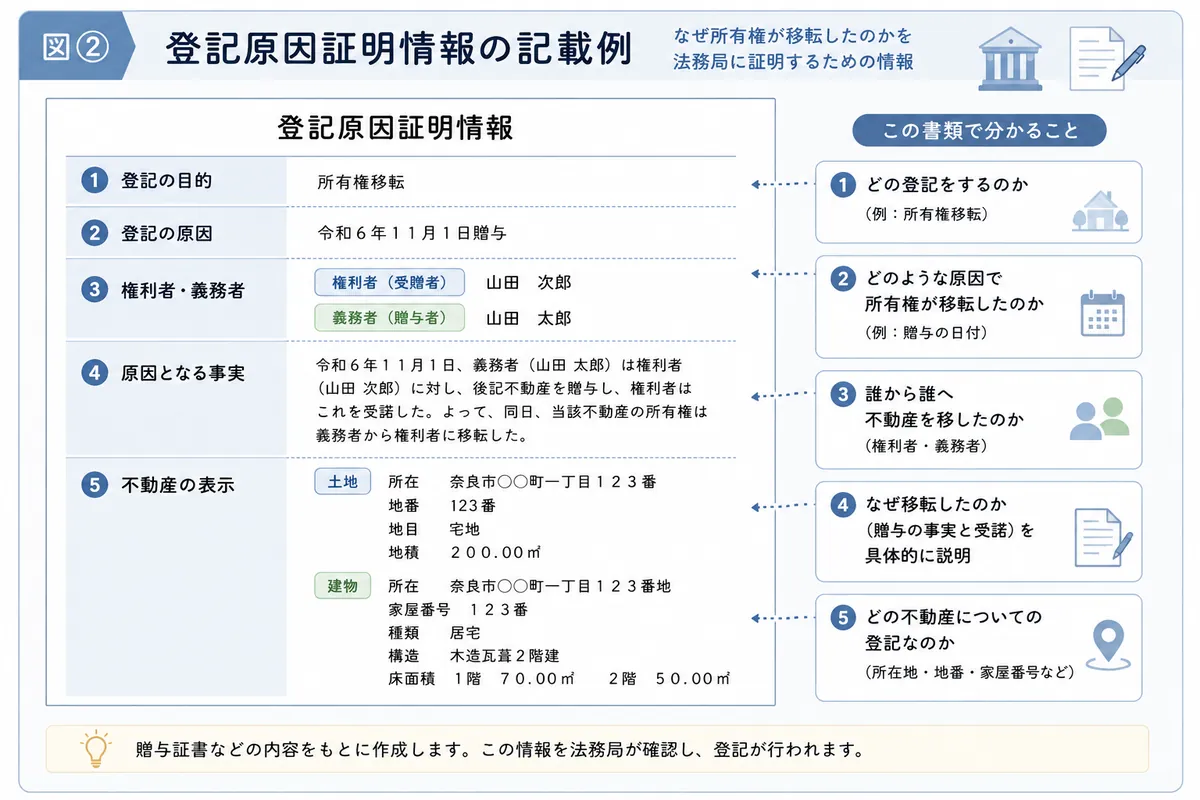
登記原因証明情報では、登記の目的・原因・権利者・義務者・贈与の事実・対象不動産などを整理して記載します。
STEP8|登記申請書を作る
次に法務局へ提出する登記申請書を作成します。
贈与による所有権移転登記では、例えば、
登記の目的:所有権移転
原因:令和○年○月○日贈与
権利者:不動産をもらう人
義務者:不動産を贈与する人
などを記載します。
さらに、添付情報、課税価格、登録免許税、不動産の表示なども記載します。
自分で登記する場合、ここから少し「登記らしい」作業になってきます。
特に間違いやすいのが、不動産の表示と登録免許税です。
登記情報や固定資産評価証明書等を見ながら正確に作成しましょう。
STEP9|登録免許税を計算する
贈与による所有権移転登記の登録免許税は、原則として、
固定資産評価額 × 2%
です。
例えば、
土地 700万円
建物 300万円
合計1,000万円であれば、単純化すると、
1,000万円 × 2% = 20万円
となります。
「司法書士に頼むと20万円、自分なら0円」ではありません。
この20万円は税金なので、自分で申請しても原則として必要です。
自分で登記することで節約できるのは、主に司法書士へ支払う報酬部分です。
また、実際の登録免許税計算では課税価格の処理など細かなルールがあります。
STEP10|管轄の法務局へ登記申請する
書類がすべて整ったら登記申請です。
ここで重要なのが管轄法務局です。
基本的には、自分の住所を管轄する法務局ではなく、
贈与する不動産の所在地を管轄する法務局
へ申請します。
例えば自分が大阪に住んでいても、贈与する不動産が奈良市にあるなら、不動産所在地に応じた管轄を確認します。
「近所の法務局ならどこでもいい」というわけではありません。
申請後に不備があれば、法務局から補正の連絡が入ることがあります。
その場合は指示された内容を確認して修正します。
登記が完了したら「登記識別情報」を受け取る
登記が無事完了すると、新しく所有者になった人に登記識別情報が通知されます。
昔でいう「権利証」にあたる重要な情報です。
例えば父から息子へ自宅を贈与したのであれば、登記完了後は息子が新しい所有者になります。
その息子に対して登記識別情報が通知されます。
将来その不動産を売却したり、担保を設定したりするときに必要になることがあります。
登記識別情報は再発行されません。受け取ったら大切に保管してください。
生前贈与の登記を自分でやりやすいケース
ここまで読むと、
「結局、自分でやっても大丈夫なの?」
と思うかもしれません。
比較的自分で進めやすいのは、例えば父から子への単純な贈与で、不動産が1~2物件程度のケースです。
さらに、
- 権利証がある
- 住所変更がない
- 共有関係が複雑ではない
- 抵当権などの問題がない
- 税金について確認できている
というケースなら、自分で登記に挑戦することも考えられます。
ただし、「自分でできる」と「自分でやった方が得」は別です。
書類作成や法務局とのやり取りにかかる時間まで含めて判断しましょう。
こんな場合は司法書士へ任せた方がいい
権利証・登記識別情報が見つからない
贈与する人の権利証や登記識別情報がない場合でも、直ちに登記できなくなるわけではありません。
ただし、通常とは違う手続が必要になります。
例えば司法書士による本人確認情報の作成など、別の方法を検討することになります。
「権利証がないから、とりあえず法務局へ行こう」では済みにくいケースなので、司法書士への依頼をおすすめします。
登記簿の住所と現在の住所が違う
贈与する人が引っ越している場合、登記簿上の住所と現在の住所が一致していないことがあります。
この場合、所有権移転登記の前提として住所変更登記が必要になることがあります。
さらに何度も転居していると、登記簿上の住所から現在住所までのつながりを証明する書類が必要になることもあります。
共有持分の一部だけを贈与する
例えば父が持っている2分の1の持分のうち、さらに一部だけを息子へ贈与するケースです。
この場合、「結局、何分の何を移転するのか」を正確に整理する必要があります。
持分を間違えて登記してしまうと大変です。
また、贈与する財産の価額や税金にも関係するため、単純な全部移転より慎重に進めたいケースです。
住宅ローンなどの抵当権が残っている
抵当権が付いているからといって、登記手続上、すべての贈与が一律にできないというわけではありません。
しかし、住宅ローンの契約内容によっては、所有権を移転する前に金融機関への確認が必要になることがあります。
登記だけを見て勝手に名義変更するのはおすすめできません。
贈与する人が高齢で意思能力に不安がある
これは非常に重要です。
贈与は契約です。
単に「贈与証書に実印が押してある」「印鑑証明書がある」というだけで、必ず有効な贈与になるわけではありません。
贈与する本人が内容を理解して、
「この不動産をこの人に贈与する」
という意思を持っている必要があります。
本人の判断能力に疑問がある場合は、書類作成だけで進めず、専門家へ相談した方が安全です。
贈与税がいくらになるか分からない
これは登記そのものより、登記する前の問題です。
例えば、
「とりあえず父から息子へ名義変更して、税金は後から考えよう」
という進め方はおすすめできません。
登記が完了してから「贈与税がこんなにかかるとは思わなかった」となるのが一番困ります。
具体的な税額や税制選択については税理士などへ確認し、そのうえで登記を進めるのが安全です。
自分でやるか司法書士へ頼むかは「報酬だけ」で比較しない
自分で登記すれば、司法書士報酬を節約できます。
これは間違いありません。
ただし、登録免許税、住民票などの取得費用、その他の実費までなくなるわけではありません。
一方、司法書士へ依頼すれば、
- 登記情報の確認
- 必要書類の案内
- 贈与証書等の作成
- 登記原因証明情報の作成
- 登記申請書の作成
- 登録免許税の計算
- 法務局への申請
- 補正対応
- 完了後の書類確認
などをまとめて任せることができます。
単純なケースなら自分で挑戦する。
少し複雑なら司法書士へ任せる。
という使い分けでもよいと思います。
自分でできるケースなのか、司法書士へ依頼した方がよいのか迷っている方へ
不動産の状況や贈与の内容によって、必要な手続や費用は変わります。
AIシミュレーターでいくつかの質問に答えると、手続内容やおすすめのプランを確認できます。
まとめ|生前贈与の登記は「申請書を書く前」が大切
生前贈与による不動産名義変更登記は、自分で申請することもできます。
基本的な流れは、
贈与を検討する
→ 税金を確認する
→ 不動産を調査する
→ 必要書類を集める
→ 贈与証書を作る
→ 登記原因証明情報・申請書を作る
→ 登録免許税を計算する
→ 法務局へ申請する
です。
ただ、この記事で一番お伝えしたいのは、
「登記申請書が作れるかどうか」だけで生前贈与を判断しないでほしい。
ということです。
例えば父から長男へ自宅を贈与する登記自体は、それほど複雑ではないケースもあります。
しかし、
贈与税はいくらになるのか。
不動産取得税はどうなるのか。
相続まで待つ方法と比べてどうなのか。
他の相続人との関係は大丈夫なのか。
今渡すべきなのか、それとも遺言で十分なのか。
ここまで考えて初めて、
「では、生前贈与をしよう」
という判断になります。
一方、生前贈与には、所有者が元気なうちに、贈る人と受け取る人の合意で不動産の承継を実行できるという大きなメリットがあります。
税金や費用だけで「相続まで待った方が得」と決める必要もありません。
誰に、いつ、不動産を渡したいのか。
そこから考えて、生前贈与・相続・遺言の中から自分たちに合った方法を選びましょう。