

【2026年8月リライト】
最新の贈与税制度にあわせて記事を全面的に見直しました。贈与を売買に見せかけるケースや低額売買の注意点、適正価格による親族間売買、相続時精算課税・暦年贈与・夫婦間贈与の特例などを分かりやすく整理しています。
AI贈与シミュレーター|費用・手続内容・おすすめプランを診断 →
目次
- 1 不動産を贈与したいけど「売買」にできる?
- 2 まず確認|無償で不動産を渡すなら基本的には「贈与」
- 3 不動産を贈与すると、贈与税はいくら?
- 4 不動産の贈与では「贈与税以外の税金」もかかる
- 5 「贈与税が高いなら、売買契約書を作ればいい」はダメ
- 6 売買代金を払った「こと」にするのもダメ
- 7 「じゃあ1円で売ればいい」は?低額売買にも注意
- 8 では500万円なら?「いくらなら大丈夫?」が難しい
- 9 適正価格で本当に売買するなら親子間でもOK
- 10 親族間売買では「適正価格」と「代金の流れ」が重要
- 11 「売買にすれば安い」とは限らない
- 12 ここまでの結論|売買にするなら「本当に売買する」
- 13 でも、ちょっと待って。贈与にも使える制度がある
- 14 相続時精算課税制度|2024年から使いやすくなった
- 15 「精算」は贈与した親が亡くなったとき
- 16 相続時精算課税なら不動産贈与がお得?
- 17 暦年贈与|毎年110万円までなら贈与税は原則かからない
- 18 不動産を毎年少しずつ贈与する方法にもデメリットがある
- 19 婚姻期間20年以上なら「おしどり贈与」も検討できる
- 20 売買・贈与・相続を比べてみよう
- 21 ケース別|売買・贈与・相続のどれを検討する?
- 22 「贈与税0円」だけを目標にしない
- 23 不動産の名義変更をする前に、この5つを確認
- 24 不動産を移すなら「登記する前」に相談しよう
- 25 まとめ|「売買に見せる」のではなく、本当に売買するか、正しく贈与する
不動産を贈与したいけど「売買」にできる?
不動産の生前贈与について相談を受けていると、ときどきこんな話があります。
「父名義の土地を息子名義にしたい」
「でも、贈与にすると贈与税が高いですよね?」
ここまではよくある話です。
問題はこのあと。
「だったら、売買したことにすればいいんじゃないですか?」
もちろん、親子や親族間であっても、実際に売買契約を結び、売買代金を支払う取引であれば、「売買」を原因として所有権移転登記をすることができます。
しかし、実際にはお金を払っていないのに、契約書だけ「売買」にしてしまえばよいのでしょうか。
結論からいうと、それはダメです。
実態が無償の贈与なのであれば、売買契約書を作ったからといって、当然に贈与税の問題がなくなるわけではありません。
さらに、
「じゃあ1円で売れば?」
「100万円くらい払っておけば売買になる?」
という話も出てきますが、これも注意が必要です。
一方で、親子や親族だから不動産を売買できないわけではありません。
時価と比べて著しく低い価格にならないよう売買価格を検討し、実際に売買代金を支払うのであれば、親子間でも不動産売買は可能です。
- 贈与なのに売買に見せかける → ダメ
- 著しく安い価格で売る → 贈与税の問題が生じる可能性あり
- 適切な価格を検討し、本当に代金を支払って売買する → OK
そしてもう一つ。
「贈与税が高い=贈与はダメ」と決めつける必要もありません。
贈与には、相続時精算課税制度や暦年課税、夫婦間の居住用不動産の贈与に関する配偶者控除など、利用を検討できる制度があります。
この記事では、不動産を親子・夫婦・親族間で移したい方に向けて、売買・低額売買・贈与・相続の違いを順番に整理していきます。
まず確認|無償で不動産を渡すなら基本的には「贈与」
そもそも「贈与」とは何でしょうか。
難しく考える必要はありません。
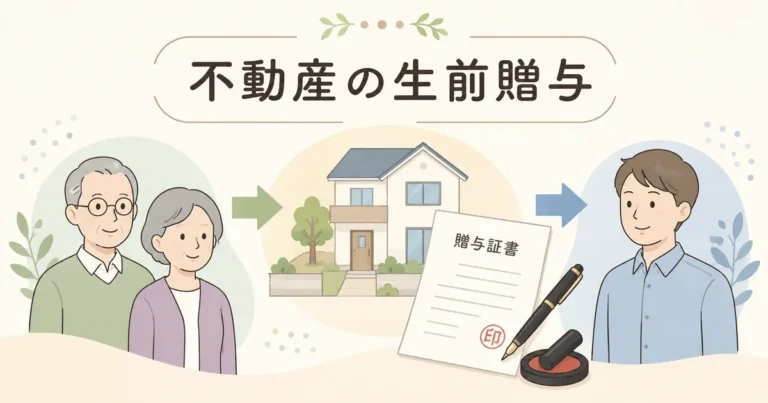
たとえば父親が息子に「この土地をあげるよ」と言い、息子が「もらいます」と合意して土地を無償で渡す。
これが典型的な贈与です。
不動産の場合は、その後、法務局で贈与を原因とする所有権移転登記を行います。
ここで重要なのが、親子だから贈与にならないわけではないということです。
- 親から子へ
- 祖父母から孫へ
- 夫から妻へ
- 兄から弟へ
いずれも、無償で財産を渡せば贈与となり得ます。
そして、財産を受け取った人には贈与税が課税される可能性があります。
不動産は数百万円、数千万円という価値になることも珍しくありません。
「名義だけ変えておこう」くらいの感覚で手続きをすると、想像以上の税金が発生することがあります。
実際の登記手続については、
生前贈与による不動産名義変更の手順
も参考にしてください。
不動産を贈与すると、贈与税はいくら?
では、不動産を贈与すると、どのくらい贈与税がかかるのでしょうか。
暦年課税の場合、1月1日から12月31日までの1年間に受けた贈与財産を合計し、基礎控除110万円を差し引いた残額をもとに贈与税を計算します。
贈与税額=(贈与財産の価額-基礎控除110万円)×税率-控除額
贈与税は累進税率なので、贈与額が大きくなるほど税率も高くなります。
また、父母・祖父母などの直系尊属から一定の要件を満たす子・孫などへの贈与については、一般贈与とは異なる特例税率が適用される場合があります。
例えば1,000万円を親から子へ贈与したら?
条件を満たして特例税率が適用されるケースで考えてみます。
1,000万円から基礎控除110万円を差し引くと、課税価格は890万円です。
これに対応する税率・控除額を使って計算すると、贈与税は177万円となります。
「え、土地をもらっただけなのに177万円?」と思うかもしれません。
ここが不動産贈与の難しいところです。
しかも、実際の不動産贈与では、贈与税だけ見ておけばよいわけではありません。
不動産の贈与では「贈与税以外の税金」もかかる
ここは非常に重要です。
不動産を贈与すると、主に次のような税金・費用を検討する必要があります。
- 贈与税
- 登録免許税
- 不動産取得税
- 登記に必要な実費
- 司法書士へ依頼した場合の報酬
特に見落とされやすいのが、登録免許税と不動産取得税です。
贈与による所有権移転登記の登録免許税
贈与による所有権移転登記では、原則として、
固定資産税評価額×2%
の登録免許税がかかります。
たとえば、固定資産税評価額1,000万円の不動産なら、登録免許税は20万円です。
ちなみに、相続による所有権移転登記の登録免許税は原則0.4%です。
同じ評価額1,000万円なら4万円。
登録免許税だけを比較しても、贈与は相続の5倍の税率になります。
登録免許税の計算方法について詳しく知りたい方は、
不動産名義変更の登録免許税と軽減措置
をご覧ください。
固定資産税評価額そのものが分からない場合は、
固定資産税評価額の調べ方
も参考になります。
不動産取得税にも注意
さらに、贈与によって不動産を取得すると、不動産取得税も原則として課税対象になります。
一方、相続による取得は原則として不動産取得税がかかりません。
そのため、
「贈与税の特例を使って贈与税が0円になった!」
としても、それだけで「税金なし」と判断してはいけません。
登録免許税と不動産取得税は別に確認する必要があります。
不動産取得税の計算方法や住宅の軽減措置については、
不動産取得税の軽減措置を解説した記事
をご覧ください。
相続・贈与・売買・財産分与で税金がどう違うのかをまとめて確認したい方は、
不動産名義変更でかかる税金一覧
も参考にしてください。
「贈与税が高いなら、売買契約書を作ればいい」はダメ
ここからがこの記事の本題です。
たとえば、父親が所有する土地を息子へ渡したいとします。
本来であれば贈与です。
ところが、
「贈与税が高いなら、売買契約書を作ればいいのでは?」
と考えたとします。
売買契約書には「売買代金1,000万円」と書く。
所有権移転登記の原因も「売買」。
しかし、実際には息子から父親へ1円も支払わない。
これでは、書類上「売買」と書いているだけです。
実態として無償で財産を移転しているのであれば、契約書の名称だけで贈与税を回避できるわけではありません。
「登記が売買になっているから大丈夫」
「売買契約書があるから大丈夫」
という考え方は危険です。
税金を考えるときは、形式だけでなく実際に何が行われたのかが重要になります。
売買代金を払った「こと」にするのもダメ
では、「売買代金を支払ったことにすれば?」という方法はどうでしょう。
これもおすすめできません。
たとえば売買契約書に「売買代金1,000万円を本日受領した」と書いたとしても、実際にお金が動いていなければ、その説明に無理が生じます。
親族間売買では特に、次の点が重要になります。
- 売買価格はいくらだったのか
- 代金はどのように支払ったのか
- 買主に購入資金があったのか
- 銀行振込などの記録があるのか
- 売主が実際に代金を受け取ったのか
不動産は金額が大きいので、「現金で1,000万円払いました」と言われても、その資金の出所や実際の授受が問題になることがあります。
本当に売買するなら、売買代金を決めるだけでなく、実際に代金を支払い、その記録を残しておくことが大切です。
「じゃあ1円で売ればいい」は?低額売買にも注意
ここで次のアイデアが出てきます。
「代金を払えばいいんですよね?」
「だったら1円で売れば?」
なかなか大胆です。
たとえば、時価1,000万円の土地を、父親から息子へ1円で売却するケースを考えてみましょう。
売買契約書はあります。
息子から父親へ、本当に1円を支払いました。
形式だけを見れば「売買」です。
しかし、これで贈与税の問題が完全になくなるとは限りません。
個人から著しく低い価額で財産を取得した場合には、時価と実際に支払った対価との差額について、贈与によって取得したものとみなされる可能性があります。
つまり、時価1,000万円の不動産を1円で取得したからといって、
「1円で買っただけだから贈与ではありません」
とは単純にいかないわけです。
親族間売買では価格設定が非常に重要です。
親族間で不動産を売買する場合の価格・税金の注意点
もあわせて確認してください。
では500万円なら?「いくらなら大丈夫?」が難しい
すると今度は、
「1円がダメなのは分かりました」
「じゃあ500万円なら?」
となります。
これも簡単に「500万円なら大丈夫」とはいえません。
不動産の価格には、次のようないろいろな金額があります。
- 実際の市場価格
- 固定資産税評価額
- 相続税評価額
- 不動産会社の査定額
- 鑑定評価額
そして、それぞれ用途が違います。
親族間売買で重要なのは、
「固定資産税評価額以上なら絶対大丈夫」などと機械的に考えないことです。
物件の場所、状態、利用状況、市場性などによって適正な価格は変わります。
特に、「本当は贈与したいけれど、贈与税を安くするために価格だけ下げて売買する」という場合は慎重に検討する必要があります。
適正価格で本当に売買するなら親子間でもOK
ここまで「ダメ」「注意」と続きましたが、親子間の不動産売買そのものが禁止されているわけではありません。
適正な価格を設定し、本当に売買代金を支払うのであれば、親子や親族間でも不動産を売買できます。
たとえば、次のようなケースです。
- 父親が所有している土地を息子が本当に購入したい
- 土地の価格を調査する
- 売買価格を1,000万円と決める
- 売買契約書を作成する
- 息子から父親へ1,000万円を振り込む
- 所有権移転登記をする
このような通常の売買であれば、「親子だから贈与にしなければならない」ということはありません。
重要なのは、
売買契約書だけではなく、取引の実態も売買であること。
これです。
親子・親族間で本当に売買する場合は?
売買価格、代金の支払い、契約書、登記など、通常の贈与とは必要な手続が変わります。
まずは売買登記に必要な手続や費用を確認してみてください。
親族間売買では「適正価格」と「代金の流れ」が重要
第三者同士の不動産売買では、不動産会社が間に入り、市場価格を踏まえて売買価格を決めることが一般的です。
一方、親族間売買では、
「親子だから800万円でいいか」
「兄弟だから半額でいいだろう」
など、価格を自由に決めてしまうケースがあります。
もちろん、当事者間で価格を決めること自体はできます。
しかし、税務上はその価格が適切なのかという別の問題があります。
そのため親族間売買では、
- 不動産の価格を確認する
- 売買契約書を作る
- 実際に売買代金を支払う
- 支払記録を残す
- 所有権移転登記をする
という流れをきちんと踏むことが大切です。
不動産会社を介さず売買する場合の契約・決済・登記の流れについては、
不動産売買による名義変更登記の手順
も参考にしてください。
「売買にすれば安い」とは限らない
贈与税を避けるために、
「じゃあ本当に親子間売買をすればいい」
と考えるかもしれません。
しかし、売買には売買の税金があります。
買主側では、登録免許税や不動産取得税などが問題になります。
そして売主側では、売却によって利益が出れば譲渡所得税が問題になることがあります。
さらに、本当に売買するのであれば、買主は売買代金を準備しなければなりません。
たとえば父親から息子へ1,500万円の不動産を売るなら、原則として息子側に1,500万円を支払うための資金が必要になります。
ここが「贈与」と大きく違います。
贈与税が高い → 売買にすれば税金が安い、という単純な話ではありません。
売買にした場合の税金・費用と、贈与にした場合の税金・費用をそれぞれ計算して比較する必要があります。
ここまでの結論|売買にするなら「本当に売買する」
ケース1 お金を払わず、売買契約書だけ作る
これはおすすめできません。
実態が贈与なのであれば、契約書だけ売買にして贈与税を回避できるわけではありません。
ケース2 時価1,000万円の不動産を1円で売る
これも注意が必要です。
著しく低い価格で取得した場合、時価との差額について贈与とみなされる可能性があります。
ケース3 適正価格で本当に売買する
これは可能です。
親子・夫婦・兄弟などの親族間であっても、適正な価格で本当に売買するのであれば、不動産売買はできます。
「贈与を売買に見せる」のではなく、「売買にするなら本当に売買する」。
ここを分けて考える必要があります。
でも、ちょっと待って。贈与にも使える制度がある
ここまで読むと、
「贈与は税金が高い」
「売買するにはお金が必要」
「じゃあどうすればいいの?」
となりますよね。
そこで検討したいのが、贈与税に用意されている各種制度です。
- 暦年課税の基礎控除
- 相続時精算課税制度
- 夫婦間の居住用不動産の贈与に関する配偶者控除
特に相続時精算課税制度は、2024年から年間110万円の基礎控除が新設され、以前とは制度の使い勝手が変わっています。
「贈与税が高いから売買しかない」と考える前に、贈与で利用できる制度を確認する価値があります。
相続時精算課税制度|2024年から使いやすくなった
不動産の生前贈与を考えるとき、候補になりやすいのが相続時精算課税制度です。
2024年から年間110万円の基礎控除が新設され、制度が大きく変わりました。
現在の相続時精算課税制度では、大きく次の2つの控除があります。
年間110万円の基礎控除
+
累計2,500万円の特別控除
ここだけを見ると、
「じゃあ2,500万円までの不動産なら、税金なしで子どもへ贈与できるの?」
と思うかもしれません。
しかし、そこは少し違います。
相続時精算課税は、単純に「2,500万円まで完全非課税になる制度」ではありません。
相続時精算課税制度の仕組み
相続時精算課税制度は、その名前のとおり、生前の贈与と将来の相続をセットで考える制度です。
原則として、贈与年の1月1日時点で60歳以上の父母・祖父母などから、18歳以上の推定相続人である子や孫などへの贈与について利用できます。
年間110万円の基礎控除に加えて、累計2,500万円までの特別控除を利用でき、特別控除を超えた部分には原則20%の税率で贈与税が課税されます。
例えば3,000万円を贈与したら?
1年間に3,000万円の財産を贈与し、これまで特別控除を利用していないケースを考えてみます。
3,000万円-110万円=2,890万円
2,890万円-2,500万円=390万円
390万円×20%=78万円
このケースでは、贈与時に78万円の贈与税が発生する計算になります。
「精算」は贈与した親が亡くなったとき
相続時精算課税制度を利用した場合、贈与した父母や祖父母などが亡くなったときに、一定の贈与財産を相続財産に加えて相続税を計算します。
つまり、
「贈与税をなくす制度」というより、「贈与時と相続時を通じて税金を精算する制度」
と考える方が分かりやすいでしょう。
一方、2024年から設けられた年間110万円の基礎控除部分については、原則として相続財産への加算対象になりません。
ここが従来の相続時精算課税制度との大きな違いです。
相続時精算課税なら不動産贈与がお得?
では、「不動産なら相続時精算課税を使えばいい」のでしょうか。
そう単純ではありません。
例えば2,000万円の不動産について相続時精算課税を利用し、贈与税が発生しなかったとしても、不動産の名義変更に伴う登録免許税や不動産取得税は別問題です。
また、相続時精算課税を一度選択すると、その贈与者について暦年課税へ戻すことはできません。
さらに、将来の相続税まで考えて、本当に生前贈与するメリットがあるのかを検討する必要があります。
不動産では「贈与税がいくらか」だけではなく、登録免許税、不動産取得税、将来の相続税まで含めて比較することが重要です。
「今贈与するか、将来相続するか」で迷っている方は、
相続と生前贈与はどちらがいい?費用・税金の違い
も参考にしてください。
暦年贈与|毎年110万円までなら贈与税は原則かからない
もう一つよく知られているのが、暦年課税の基礎控除です。
暦年課税では、その年の1月1日から12月31日までに受けた贈与財産の合計額が110万円以下であれば、原則として贈与税はかかりません。
そこで、不動産でも、
「一度に全部贈与せず、毎年少しずつ贈与すればいいのでは?」
という方法が考えられます。
これは、不動産の持分を少しずつ贈与する方法です。
1,000万円の土地を10分の1ずつ贈与したら?
例えば、贈与税評価額1,000万円の土地があるとします。
土地全体を一度に子どもへ贈与すれば、高額な贈与税が発生する可能性があります。
そこで、毎年100万円相当の持分を贈与することを考えます。
その年に受けた贈与財産の合計が110万円以下であれば、暦年課税では原則として贈与税は発生しません。
ただし、
「1,000万円の土地を10年間に分けて毎年100万円ずつ贈与する」と最初から約束しておけば大丈夫、とは単純に考えない方がよいでしょう。
暦年贈与を利用する場合には、毎年その都度贈与について検討し、贈与契約を行うことが重要です。
不動産を毎年少しずつ贈与する方法にもデメリットがある
「年間110万円以内なら、不動産を少しずつ贈与すれば最強なのでは?」
と思うかもしれません。
しかし、不動産ならではの問題があります。
持分を毎年贈与するのであれば、基本的にはその都度、所有権一部移転登記をすることになります。
すると、その都度、登録免許税や登記に必要な実費、司法書士へ依頼する場合の報酬などが発生します。
さらに贈与が進むにつれて、親子で不動産を共有する期間も生じます。
例えば、
1年目:父90%・子10%
2年目:父80%・子20%
3年目:父70%・子30%
という具合です。
共有状態では、不動産全体を売却する場合などに共有者双方の協力が必要になります。
贈与税だけを見ればメリットがあっても、登記費用や共有状態まで考えると必ずしも最適とは限りません。
婚姻期間20年以上なら「おしどり贈与」も検討できる
親子間だけでなく、夫婦間で自宅の名義を変更したいという相談もあります。
例えば、
「自宅が夫100%名義なので、妻にも持分を渡しておきたい」
というケースです。
婚姻期間が20年以上の夫婦間で、居住用不動産または居住用不動産を取得するための金銭を贈与した場合、一定の要件を満たせば、贈与税について最高2,000万円の配偶者控除を利用できる可能性があります。
通常の基礎控除110万円とは別枠なので、要件を満たせば合計で最高2,110万円まで控除できることになります。
「2,110万円まで税金ゼロ」と考えるのは危険
ここでも注意点があります。
最高2,000万円の配偶者控除によって贈与税が0円になったとしても、
不動産取得税や登録免許税まで自動的に0円になるわけではありません。
例えば、自宅の持分を夫から妻へ贈与した場合、「贈与税がかからないから費用もほとんどかからないだろう」と思っていたら、登記時の登録免許税が予想以上に高かった、ということがあります。
さらに、「そもそも今、妻へ自宅を贈与する必要があるのか」という点も考える必要があります。
将来、相続によって妻が取得するのであれば、相続による登録免許税率は原則0.4%で、不動産取得税も原則として課税されません。
贈与なら登録免許税率は原則2%です。
贈与税の特例が使える=今すぐ贈与するのが一番得、ではありません。
売買・贈与・相続を比べてみよう
ここまでの話を整理すると、不動産を親族へ移す方法は大きく分けて、売買・生前贈与・相続があります。
売買
適正価格で実際に代金を支払うのであれば、親族間でも可能です。
ただし、買主には購入資金が必要です。
また、買主側の登録免許税・不動産取得税、売主側の譲渡所得税などを検討する必要があります。
生前贈与
売買代金を準備する必要はありません。
また、所有者が生きている間に「誰へ渡すのか」を決めて実行できます。
一方で、贈与税、登録免許税、不動産取得税などの負担が問題になります。
ただし、相続時精算課税や暦年課税、夫婦間贈与の配偶者控除などを利用できる場合があります。
相続
所有者が亡くなった後に名義変更します。
登録免許税率は原則0.4%で、相続による取得には不動産取得税も原則としてかかりません。
そのため、単純な登記費用だけなら相続の方が有利になりやすいといえます。
一方で、所有者が生きている間に名義を移すことはできません。
また、遺言がなければ、相続人間で遺産分割協議が必要になることもあります。
さらに詳しく比較したい方は、
相続と生前贈与はどちらが安い?簡単?
をご覧ください。
ケース別|売買・贈与・相続のどれを検討する?
ケース1 親から子へ不動産を渡したい。でも子にお金がない
この場合、適正価格による売買をするには、子ども側が売買代金を準備しなければなりません。
そのため、売買が現実的ではないことがあります。
生前に名義を変える必要があるのであれば、贈与を検討することになります。
その際には、相続時精算課税などを利用できないか確認します。
一方、急いで名義変更する理由がないのであれば、相続まで待つ選択肢もあります。
ケース2 子どもに購入資金があり、本当に買いたい
この場合は、親子間売買を検討できます。
ただし、「親子だから安くしてあげよう」と極端に価格を下げるのではなく、適正な売買価格を検討します。
売買契約書を作成し、実際に代金を支払い、所有権移転登記を行います。
売主側の譲渡所得税についても事前に確認しておきたいところです。
仲介会社を介さず当事者だけで売買する場合は、
不動産売買の契約から名義変更までの流れ
も確認しておくと安心です。
ケース3 父から子へ自宅を確実に渡したい
「自分が亡くなったら、この家は必ず長男に渡したい」という目的であれば、生前贈与だけが方法ではありません。
遺言書を作成する方法もあります。
生前贈与なら今すぐ所有権を子へ移せますが、贈与税などのコストが発生する可能性があります。
一方、遺言で「自宅は長男に相続させる」と指定しておけば、所有権を自分に残したまま将来の承継先を決められます。
「贈与か相続か」だけでなく、「遺言で目的を実現できないか」も検討するとよいでしょう。
ケース4 親が高齢なので、今のうちに子どもへ移したい
「父が高齢なので、認知症になる前に息子へ名義を変えておきたい」という相談です。
もちろん生前贈与も選択肢ですが、
「財産を完全に子どものものにしたい」のか、
「父の財産のまま、将来も子どもが管理できるようにしたい」のか、
によって適切な方法が変わります。
後者であれば、家族信託や任意後見など、別の仕組みを検討する余地もあります。
名義変更そのものが目的なのか、将来の財産管理が目的なのかを分けて考えることが大切です。
ケース5 夫から妻へ自宅を渡したい
婚姻期間20年以上であれば、居住用不動産の贈与税の配偶者控除を利用できる可能性があります。
ただし、「使えるから使う」ではなく、
今贈与した場合の費用と、将来相続した場合の費用を比較した方がよいでしょう。
不動産だけを見て判断するのではなく、預貯金などを含めた夫婦全体の財産状況から検討することが重要です。
「贈与税0円」だけを目標にしない
この記事で特にお伝えしたいのがここです。
不動産を生前贈与する際、
「どうすれば贈与税を0円にできますか?」
というところから考え始める方は少なくありません。
もちろん、税金を抑えることは大切です。
しかし、贈与税だけを0円にすることが最終目的ではありません。
例えば、相続時精算課税で贈与税0円。
でも登録免許税と不動産取得税が発生した。
しかも将来の相続税計算にも影響する。
これでは、思っていた結果と違うかもしれません。
逆に多少の税金や登記費用を負担してでも、「今のうちにこの不動産を長男へ確実に渡したい」という事情があるなら、生前贈与に十分な意味があることもあります。
「税金を最小にする方法」と「家族にとって一番よい方法」は、必ずしも同じではありません。
不動産の名義変更をする前に、この5つを確認
1.なぜ今、名義を変えたいのか
相続対策なのか、認知症対策なのか、住宅を子へ渡したいのか、家賃収入を子へ移したいのか。
まずは目的を明確にしましょう。
2.不動産はいくらなのか
固定資産税評価額だけではなく、必要に応じて時価や相続税評価額も確認します。
特に親族間売買では、売買価格をいくらに設定するかが重要です。
3.本当に売買代金を支払えるのか
売買にするのであれば、買主側に購入資金が必要です。
契約書だけ売買にしても意味がありません。
4.贈与の制度を利用できないか
相続時精算課税、暦年課税、夫婦間の配偶者控除などを確認します。
5.相続まで待つ方がよくないか
ここを忘れないようにしましょう。
今すぐ名義を変更する必要がなければ、相続まで待つ方が税金や登記費用を抑えられるケースがあります。
不動産を移すなら「登記する前」に相談しよう
不動産の売買や贈与で怖いのは、
先に登記してしまってから税金の問題に気付くことです。
「とりあえず名義変更してから考えよう」はおすすめできません。
一度贈与して所有権移転登記をすると、簡単に「やっぱりやめます」と元に戻せるものではありません。
また、元に戻すために再び所有権を移転すると、そこでも税金や登記費用の問題が生じる可能性があります。
親族間売買についても同じです。
契約書を作る。お金を動かす。登記する。
その前に、「この方法で本当に問題ないか」を確認することが大切です。
登記については司法書士、具体的な贈与税・譲渡所得税・相続税については税理士など、それぞれの専門家へ事前に確認することをおすすめします。
贈与・売買・相続、どの方法がいいか迷っている方へ
まずは現在の状況を整理してみましょう。
AI贈与シミュレーターで、必要な手続や費用、おすすめのプランを確認できます。
司法書士へ依頼した場合の費用感については、
不動産名義変更の司法書士費用の相場
も参考にしてください。
まとめ|「売買に見せる」のではなく、本当に売買するか、正しく贈与する
親から子などへ不動産を無償で渡すのであれば、基本的には贈与です。
贈与税が高いからといって、
売買契約書だけ作って「売買に見せる」方法はダメです。
また、時価1,000万円の不動産を1円で売るといった著しい低額売買についても、時価との差額が贈与とみなされる可能性があります。
一方、
適正な価格を設定し、本当に売買代金を支払うのであれば、親子・夫婦・兄弟などの親族間でも不動産売買は可能です。
そして、贈与を選ぶ場合にも、相続時精算課税制度、暦年課税の基礎控除、夫婦間の居住用不動産の配偶者控除など、利用を検討できる制度があります。
つまり、
「贈与税が高いから売買に見せよう」ではありません。
選択肢は、
- 本当に売買する
- 正しく贈与する
- 相続まで待つ
- 遺言や家族信託を利用する
という形で考えることができます。
大切なのは、名義変更を先にしてしまうことではなく、「何のために不動産を移したいのか」を整理してから方法を決めることです。
司法書士法人あやめ池事務所では、親子間・親族間の不動産売買や、生前贈与による不動産の名義変更についてご相談を承っています。
「贈与と売買のどちらで登記すればいい?」
「親子間売買の契約書も作ってほしい」
「贈与した場合の登録免許税はいくら?」
といった段階からでもご相談いただけます。
税務上の具体的な税額や有利・不利については税理士への確認が必要になりますが、不動産の名義変更方法・必要書類・登記費用・手続きの流れについては司法書士がご案内できます。